Friday, April 1, 2016

20160330:再见了,三月~*(四月份的家计和五月的预算)

三月份结束了。
在日本四月是一个新的学期、新的一年。
孩子们都是在四月份准备开学 。
(工作的一般都是跟着马来西亚一样,跟年份走~)
我曾经问过我的日语老师,为什么?
老师说,以前没有日历,日本人都是跟着四季走;特别是春季的樱花绽开时期,日本人有着“迎接新的开始”的一种心理?文化现象。

四月份,我家也有很大的变化。
两兄妹开始上学了,大的小学三年级,小的幼儿园年中班。
(幼儿园有分年少、年中和年长班,我只给妹妹上两年。在日本的教育体制内,幼儿园暂时不是义务教育范围,去不去幼儿园由父母自己决定。)

我除了努力学好日语之外,我也开始留意一些寻人启事,看看自己可以做什么工作。
暂时不是很急,我给自己两、三年的期限慢慢找。
我也有想过代购这一行,但是工作量多,赚得少;基本上需要一直回答顾客的问题和算多少钱。最好交易不成就等于刚才所忙的都是白忙了。


四月份的家用
这个月先存了54,852日币。

家用还了房贷、水电gas费等一大堆的杂费。
我提了80,000日币(其中4,000日币是哥哥的习字费)出来,这是4月份的家用。

生活费:30天X1,500日币=45,000日币
杂费:20,000日币
备用:15,000日币

  
现在要预备的是五月份的特别支出预算。
暂时还没有坐下来算,如果一天一万日币的话,大概需要9万日币了。
刚才特意去翻了一下笔记簿,我发现自己忘记了五月份需要母亲节的礼物1万yen和车税4万yen。
全部加起来,大概需要14万yen。
我的天啊~存起来的都这样飞了~

看来,五月份的预算需要再减缩预算了,1万yen一天有点超支了。

Thursday, March 17, 2016

20160316:三月份特别支出


这个月的特别支出特别多。
总共是37万日币左右。

从一月到三月存到的钱
一月:62,184yen
二月:47,831yen
三月:66,681yen 
total: 176,696yen

这三个月存到的钱,就这样去了。
不够的部分,我把去年存的,拿部分出来填补。
真的花钱容易,存钱难~

或许我应该再重新检讨一下,看看有什么地方可以再省。
多存一些钱应付特别支出

Monday, March 7, 2016

20160305:发牢骚的阿嫂

纯属牢骚文

(内心中的阿嫂)
买东西拜托计划性买,
突然跑来跟我要钱,说什么打算买一张桌子和椅子放房间,方便工作。
哈咯~老板
你打算买家具的时候,可以不可以提早一个月跟我说你的决定
让我可以准备好一笔钱随你花

今天是星期六
我手头上又没有这么多现金
去按ATM需要付额外手续费的,你知道吗?
目前普通户口的利息是0.001%
周末提款的手续费是108日元。
不是白白给银行赚吗?

(表面上的阿嫂)
阿嫂我
把生活费里的其中两万日币给了老板
那些钱
是买日常用品和啤酒的钱啊~

四月份出粮的时候,
我需要拿出一笔钱是定期maintanance老板车用的、两个孩子春假的消费和固定资产税的钱。
五月份开始,我打算把housing loan的1/2另外再存起来,多还一些housing loan。目标是老板退休前还清~
还没有正式计算规划,等有时间的时候再算算看,看看这个计划行得通吗?

Friday, March 4, 2016

20160302:哥哥的二手衣

哥哥:8岁3个星期


这是哥哥下一冬季的衣服。 
一共是¥4,100日币,加上运输费¥860
全部34样

这些都是二手衣,我一般都没有什么很高的期望。
只要可以穿就可以了。
不过,我需要另外去买新的背心和裤子。

¥4,960大概只可以买五件新衣吧~
而且衣服穿了几个月后,就收起来等下季来,到时因为长高了,又穿不下了。   
我比较担心是发育期,不懂到时今年买的,明年还穿得下吗?
男孩的发育期,应该是12岁左右吧?是声音先变?还是身高先长?


我需要另外再买的一双21cm鞋子,130cm/140cm的长裤和几件长袖背心;大概需要日币一万左右吧~我大概等到冬季快结束了,才特地跑到衣服店去逛逛。如果有折扣20%或更多的话,我就下手买了。

我比较喜欢马来西亚。
没有四季的马来西亚,衣服买了就是穿365天,穿到来 都值回本了。

Wednesday, March 2, 2016

20160301:两个小孩的教育费


我很喜欢这本书,不过我没有买,每隔几个月我都会去图书馆把它给借回家,重新读一篇。
为了提醒自己不要太“望子成龙、望女成凤”,结果搞到自己破产。

如果家里的“家庭经济支柱”的年龄是超过40岁,而最小的小孩才刚刚读幼儿园的话
就要好好planning了。
我自己参考一些理财书的建议,做过一个家族的life plan来看,才发现我家的问题。
一般上,孩子独立后,就是我们存老资本过退休生活。
现在的人越来越迟婚,三十多岁才结婚的就要小心了;分分钟,我们在退休的时候,孩子还在读大学。老资本给吃到光光都有可能。

怎样做life plan?
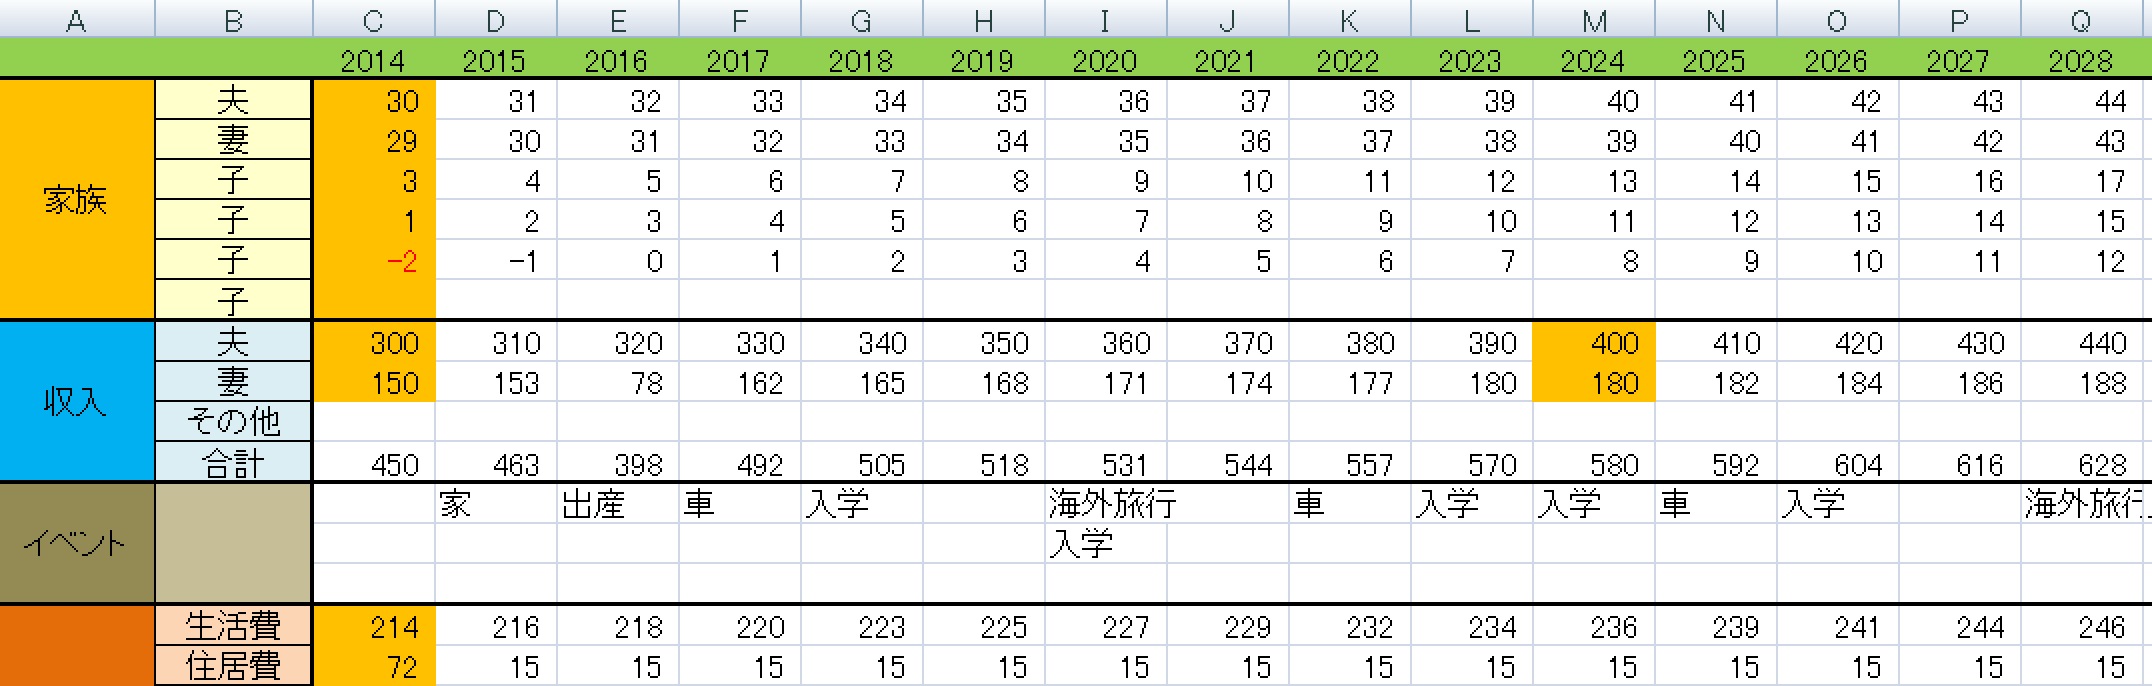
你可以自己做一个简单的life plan,就是以年份来把家族成员所有人的年龄列出来,然后大概什么读幼儿园、什么时候读小学、你什么时候退休、孩子什么时候读大学、打算什么换新车、出国旅行;就是一个大概的整体概念。

图标摘自:http://fp-tokushima.com/lifeplan-excel-3753.html

从整个life plan你就可以自己退休和孩子读大学之间相差多少年?是不是重叠在一起?还是你退休了,孩子还在读大学? 

我家最小的妹妹(今年四岁),刚好在爸爸退休前读完大学;剩下的四年可以存养老费。
最坏的打算是,老公健康出问题,到时孩子的教育费+houseing loan+医药费+养老金,全部不懂要去哪里找~

我本身不是悲观的人,但是我的危机意识很重,我会为每一件事情都做最坏的打算。

两个孩子 的教育费(课外的)都是  从每一个月的家用预算中挤出来。
如果学太多东西,我们家就不用吃饭了。
下个月开始,哥哥上小学三年级,妹妹幼儿园年中。

哥哥
游泳:6,930円+630円巴士费
写字:4,000《我不打算让哥哥学的,但是孩子的爸爸强制要求,小的只好听从~
网络日语和数学:8,560

妹妹
幼儿园:23,000

两兄妹一共是:43,120円(扣掉已经准备好的幼儿园的费用的话,就是20,120円)
妹妹下个月开始读幼儿园,什么都没有去学,我正想着要给她学什么。韵律操?英语?画画?游泳?